分期乐问我使用什么?用途选错和选对差在哪
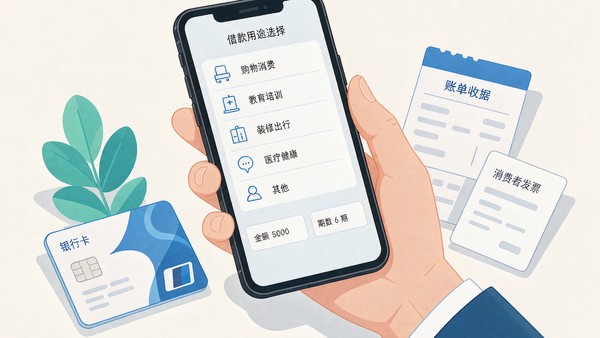
分期乐借钱到本人银行卡这一步,确实会让用户手选这笔钱的用途,常见选项是购物消费、教育培训、装修、出行旅游、医疗健康和其他。答案很直接:按真实用途选,别为了图省事乱点。选错类别通常不会当场决定通过或拒绝,真正的差别压在后面的审批速度和贷后核查上,虚构用途一旦与实际流向对不上,平台有权要求提前结清并压低额度。
 分期乐问我使用什么?用途选错和选对差在哪
分期乐会在什么时候问这笔钱怎么用
要把两种场景分开看。在分期乐商城下单做分期或者使用组合付,账单本身就带着商品信息,用途由系统自动带出来,用户基本填不着。走上借钱入口、把授信额度里的钱借到本人银行卡,就必须手选用途,不选的话流程会停在这一步。
手选这一步还会同时确认两件事:期数和利率。截至 2026 年 10 月,借款页面给出的期数常见为 3 期、6 期、9 期、12 期,综合年化利率(单利)会在页面上单独明示,多数资金方的报价落在 7.2% 到 24% 之间,具体以申请时页面显示为准。
金额和到账时间也在同一页面:初始获批额度多数在几千元区间,审批通过后通常是当天到账,碰到银行清算慢的会推到下一个工作日。同样是把东西买下来,商城分期是一步到位把货款付给商家,借钱到卡则要自己去付款,路径不同,留下的资金痕迹也不同。
用途填错和填对,差别压在哪几个地方
差别集中在三处,认准了就不会随手一点。有人借 5000 元时图快选了其他,三个月后碰到抽查要说明流向,手里只有转账记录没有消费痕迹,来回解释的工夫远超当时多花十秒钟选对类别。
- 审批快慢:选其他这类说不清的选项,系统常要多走一道人工复核,同一个人同样的资料,比选明确类目慢半天到一天。
- 补证难度:选教育培训,就能用培训机构的合同和发票对上金额与时间;选其他却没留下任何对应记录,同一笔钱要反复自证。
- 额度走向:用途稳定在真实消费类目并保持按时还款,提额更顺;填报杂乱又拿不出佐证的,贷后复查反而容易被降额。
被要求补消费凭证,按什么顺序处理
贷后抽查的时点不固定,多数落在借款之后的头几个月。收到通知不必慌,按顺序办就行。
- 先核对订单:打开借款订单页,确认金额、到账时间和当时填写的用途,别凭记忆回话。
- 再拼材料:合同、发票、订单截图、银行卡流水,能对上金额和时间即可,不用额外花钱去做材料。
- 保留近 6 个月的消费与还款记录:抽查不定时,平时留痕最省事。
用途这一栏看着不起眼,本质上是用户和资金方之间的一句承诺,填了什么就得拿得出什么。真急着用钱又凑不出对应消费凭证的,与其在用途上随手编一个类目,不如走看得见实物的消费分期,或者换个明细先息后本、随借随还的现金类产品并如实填写用途;也可以在额度兑现网 www.Lcev.cn 上比对各家额度和费率,成本算得清楚,往后也不必为解释不清的资金流向发愁。具体以 App 当前页面为准。
