分期乐逾期最坏结果是什么?多数人只想到上征信
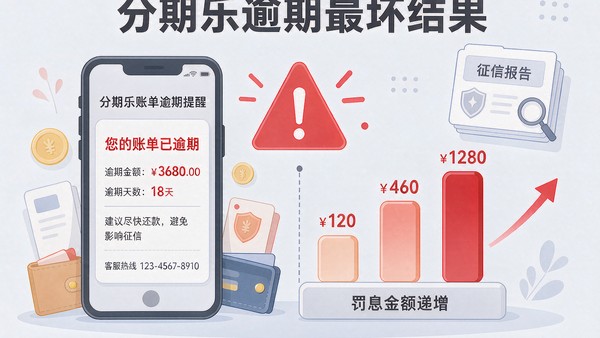
分期乐逾期的最坏结果不只是征信上多一条记录,先砸过来的是三件事叠加:逾期罚息按日累计、可用额度冻结、分期资格停掉。拖到一定天数才会上报征信,再往后可能转催收甚至走诉讼。截至 2026 年 10 月,报送节点多在逾期满 30 天前后,具体以合同和 App 页面为准。
 分期乐逾期最坏结果是什么?多数人只想到上征信
逾期之后,代价是按天数累加的
逾期的账单不是静止的,每多一天多一笔钱。分期乐这类产品按未还本金计收逾期费用,比例通常在正常日息上再上浮一档,和原本的分期手续费分开算。
- 1 到 3 天:多数产品给 1 到 3 天宽限,这期间补上通常不额外计费也不上报,具体天数看合同
- 4 到 30 天:逾期费用按日滚,提醒电话开始,额度在这一阶段被冻结,只能还不能借
- 31 到 90 天:催收强度上升,联系频率变高,账户基本申请不了新的分期
- 90 天以上:进入坏账处置,可能委托外部催收,金额较大的会走诉讼
举个实际情况:分期乐剩 6000 元没还,日息按 0.05% 算,逾期费用上浮到 0.075%,一个月光逾期费用大约 135 元,等于白多付一期。拖到 90 天,额外费用超过 400 元,这还没算额度被冻的代价,具体以合同页面为准。
上征信这一步,什么时候会真的发生
多数人以为逾期第二天就上征信,其实中间隔着宽限期和内部催收两个阶段。分期乐的资金方多为持牌机构,会按账期批量报送,不是实时上报。
- 上报节点:常见在逾期满 30 天前后报送一次,也有资金方按次月固定日期报送
- 记录内容:记的是逾期期数和当前逾期金额,不是一个笼统的逾期标签
- 保留时间:结清之后这条记录还要在征信上保留 5 年,到期才自动消除
- 影响范围:这 5 年里车贷、房贷审批都会看到,连续逾期 3 期以上更难通过
要抢的就是那 30 天。报送之前把欠款结清,或者至少把逾期期数补到 0,比事后花 5 年慢慢淡化划算得多,具体以资金方报送规则为准。
已经逾期了,怎么把损失压到最小
逾期已经发生,接下来拼处理顺序,不是到处找消除办法。声称能洗白征信的都不可信。
- 先停损:把当前逾期期数补上,哪怕只还一期,报送时的记录就轻一点
- 再谈方案:主动联系官方客服说明情况,申请延期或重新分期,多数机构会给缓冲方案
- 别借新还旧:用高息产品堵窟窿,利息叠利息,窟窿只会更大
- 留证据:还款和沟通记录都截图存好,后续记录有出入时是申诉凭证
手头凑不齐时,先算全额结清还是协商分期更划算:欠款 1 万元以内,多数情况凑钱一次性结清最省;超过 3 万元且短时间还不上,主动协商把期数拉长,比拖着被催收划算,具体以客服给出的方案为准。
逾期的麻烦不是某天突然出现的,是一天一天加上去的。还款日前两天到 App 看一眼余额,比事后想补救办法省事得多;真周转不开,也可以看看额度兑现网www.Lcev.cn这类渠道,额度和费用以申请时页面为准。
