花呗额度与当面花不是同一笔钱,扫小店的人容易踩坑
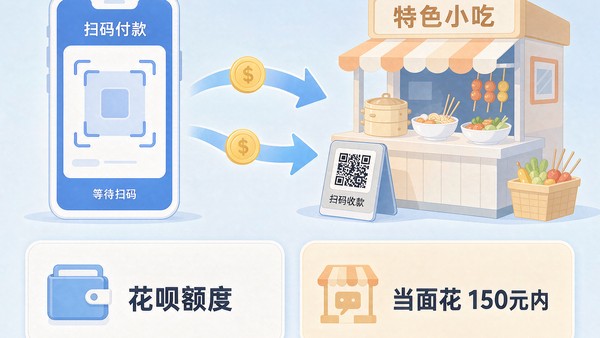
花呗额度与当面花不是同一笔钱。当面花是花呗里单独划出来的一小笔额度,专门用于线下扫街边小店的收款码付款,单笔一般不超过150元,每月另有自己的上限。
花呗主额度则是网购、外卖、商超共用的那一笔。截至2026年11月,当面花的具体数额以支付宝里花呗页面的显示为准,两笔额度互不顶替。
 花呗额度与当面花不是同一笔钱,扫小店的人容易踩坑
当面花和花呗额度到底差在哪?
差在用途和上限:当面花只在线下扫未开通花呗收款的商家码时生效,单笔150元以内;花呗主额度能在电商、外卖、商超等渠道用,新人初始多在500元到3000元。
| 对比项 | 花呗主额度 | 当面花 |
| 能用在哪 | 电商、外卖、商超等已开通花呗收款的商户 | 只限线下扫未开通花呗收款的个人小店码 |
| 单笔上限 | 受总额度约束,单笔可到数千元 | 一般150元以内 |
| 每月上限 | 没有单独月限,看总额度 | 有独立月限,多在500元上下 |
| 是否占主额度 | 直接扣主额度 | 单独记一笔,不动主额度 |
判断走哪一笔,看商家有没有开通花呗收款,不是你选哪个按钮。开通了正常扣主额度,没开通才会把150元以内的小额交给当面花。
扫小店时,系统先扣哪一笔?
扣的是当面花,主额度的可用数字不变。在没开通花呗收款的商家处付款,系统只会动用当面花这笔独立额度,不会因为当面花不够就自动切到主额度。
- 商家开通了花呗收款:正常走主额度,买多少扣多少,和网购没区别。
- 商家没开通、金额在150元以内:走当面花,主额度不动。
- 商家没开通、金额超过150元:当面花付不了,页面会提示该商家暂不支持花呗,得换余额或银行卡。
早上在小区门口买12元的豆浆油条、菜市场挑68元的排骨,当面花都能顺利付掉;可要是看中一台260元的电饭煲,同一个小摊就顶不上了,差额得用别的付款方式补。
当面花一次能付多少,超了会怎么样?
单笔一般150元以内,超过这个数当面花就不参与付款。每月还有一笔独立上限,用完之后当月剩下的日子在这类小店里都用不了,要等下个月恢复。
这个上限和花呗主额度是两条线。有人主额度还有8000元没动,当面花当月500元已用完,扫码付款照样失败,看着像额度出了故障,其实是小额那笔见底了。截至2026年11月,具体数额以支付宝里花呗页面的显示为准。
把当面花额度换成现金,为什么走不通?
走不通,因为当面花是定向额度,只能在真实消费时扣款,App里没有提现或转账的入口。它连主额度那种分期、取现的产品都没有,只是一笔小额付款授权。
市面上说的「扫码给你现金」「帮忙把当面花刷出来」,实质是拿收款码做虚假交易:你扫他的码付款,他扣掉手续费再把钱转回给你。这种做法有几处过不去。
- 资金流对不上:付款方和收款方没有真实买卖,账单一查就是空的。
- 风控盯着异常码:同一个收款码短期被大量陌生账户扫、金额老是贴着150元,很容易被判为异常交易。
- 后果落在自己头上:当面花额度被关闭、花呗降额甚至停用,芝麻分跟着掉,都要自己承担。
想弄清花呗额度能不能取出来用,这篇讲得更直接:急着用钱时花呗额度可以取出来吗。答案同样是没有合规路子,能用的只有账单分期、最低还款这些正规产品。
手头真的缺钱,正规办法有哪些?
能走的路子就几条:把当期账单分期、先还最低还款额、用持牌机构的消费贷,或者跟家人朋友周转。这几条都要付成本或欠人情,但没有一条会让账户被风控。
常去小店扫码的,也可以顺带看清另一个上限:在小店扫码付款时每笔最多能付多少,分付和当面花的限额逻辑不同,别把两套数字记混。
当面花解决的是早饭、青菜这种小额场景,不是应急的钱袋子。把它和主额度当成两笔钱,付款前先看商家开没开花呗收款,150元这条线一过就换方式,比在收银台前反复试省事。
