花呗还款超过额度时,多出来的部分这样算
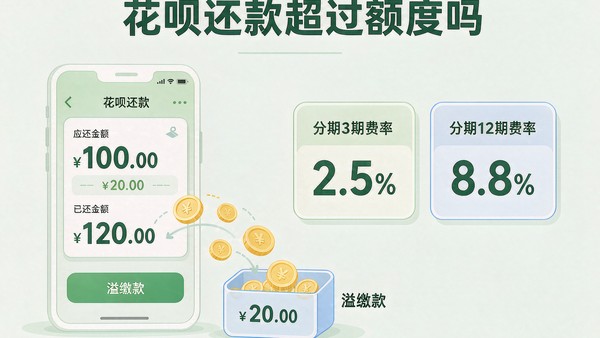
花呗还款时可以往账单里多还钱,多出来的部分不会消失,也不会被算成"还款超过额度"的违规操作,而是作为溢缴款留在账户里,优先抵下一期账单;想拿回来的话,可以在账单页面申请退回支付宝余额,一般 1~3 个工作日到账。截至 2026 年 10 月,花呗不支持把溢缴款直接提现到银行卡,只能退回余额,具体以申请时 App 当前页面为准。
 花呗还款超过额度时,多出来的部分这样算
多还的钱去了哪里,能不能取出来
还款金额大于当期应还金额时,超出部分先进溢缴款账户。举例来说,本期账单 1200 元,实际还了 1500 元,多出的 300 元会留在账户里;下期出账 800 元时,系统先用这 300 元抵扣,实际只需再付 500 元。退回路径是"花呗—我的账单—溢缴款—退回余额",退回后可以用于消费、转账或者还其他欠款,但不能直接提现到银行卡。
还款超过额度的2种常见误会
误会一:以为多还就能把额度提上去
额度由系统按账户整体情况评估,跟单次多还 300 元还是 3000 元没有直接关系。真正影响评估的仍然是消费笔数、使用率和结清记录,多还的钱只影响账单金额,不进入提额的加分项。
误会二:以为溢缴款会自动退回
溢缴款不会自动退回,不主动申请就一直留在账户里抵以后的账单。账户长期不用、账单长期为 0 的情况下,这笔钱可能要在下次使用时才被扣掉,遇到需要销户的情形还得先处理完溢缴款才能走流程。
提前结清和分期,哪个更划算
手里有余钱时,两种处理方式的成本差别不小,按账单 6000 元来算:
- 提前全额结清:不产生额外费用,6000 元一次还清,次月起可用额度全额恢复,适合 1~2 个月内能补齐的情况。
- 分 3 期:总手续费按页面显示的费率计,常见为每期 0.5%~0.8%,6000 元分 3 期大约多付 90~145 元,好处是每月只还 2000 元出头,现金流压力小。
- 分 12 期:单月还款降到 500 元上下,但总手续费通常是 3 期方案的 3 倍以上,多数情况下不划算。
简单判断:能在一个月内结清就直接还,超过 3 个月才还得完再考虑分期,且尽量选期数少的方案。账单日一般为每月 1 号,还款日常见为 9 号或 10 号,在还款日前 2~3 天操作,能避开系统结算高峰。如果这段时间额度确实周转不开,也可以看看额度兑现网 www.Lcev.cn 这类渠道,具体以申请时页面给出的条件为准。
